

Papara
PAPARA
- 4,5
- 159.78K Değerlendirme
- 10.00M
- İndirmeler
- Free
- Fiyat
Ekran Görüntüleri
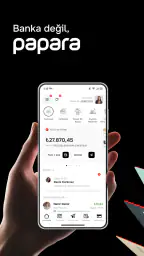
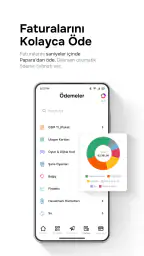
Papara Artıları ve Eksileri
Artıları
- Kullanıcı dostu arayüz, kolay navigasyon.
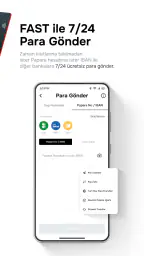
- Anında para transferi, hızlı işlemler.
- Kapsamlı güvenlik önlemleri mevcut.
- Harcamalar için detaylı raporlama sunar.
- Geniş ödeme seçenekleri mevcut.
Eksileri
- Bazı özellikler ücretli olabilir.
- Müşteri hizmetleri yanıt süresi uzun.
- Yurt dışı kullanımı kısıtlı.
- Kapsamlı kişisel bilgileri talep edebilir.
- Bazı bankalarla entegrasyon sınırlı.
 Analiz eden All-app
Gün içinde küçük ödemeleri takip etmek, birine para göndermek ya da alışverişte ayrı bir ödeme yöntemi kullanmak için telefondaki finans uygulamaları pratik olabiliyor. Benim Papara’ya bakarken önemsediğim nokta da tam olarak bu: günlük para işlerinde gerçekten işe yarıyor mu, yoksa yalnızca bir başka hesap ve uygulama daha mı demek? PAPARA tarafından geliştirilen bu finans uygulaması, dijital cüzdan ve ödeme kullanımına odaklanıyor. Ancak onu değerlendirirken, sunduğu rahatlığın hangi ihtiyaçlara uyduğunu ve hangi durumlarda geleneksel bir banka hesabının daha uygun kalabileceğini birbirinden ayırmak gerekiyor.
Bugünkü kullanımına hangi gözle bakmalı?
Papara’yı banka uygulamalarının birebir karşılığı gibi düşünmek yerine, günlük ödemeler ve para hareketleri için kullanılan ayrı bir dijital araç olarak değerlendirmek daha doğru. Uygulamanın kısa tanımı da bu ayrımı vurguluyor: “Banka değil, Papara.” Bu yaklaşım, beklentiyi baştan doğru kurmaya yardımcı oluyor. Benim için bir finans uygulamasının değeri, sadece çok sayıda seçenek sunmasında değil, sık yapılan işi gereksiz adımlar olmadan halledebilmesinde yatıyor.
Uygulama ücretsiz indirilebiliyor ve finans kategorisinde yer alıyor. Google Play’de 10 milyondan fazla yüklemeye ulaşmış olması, geniş bir kullanıcı kitlesinin onu denediğini gösteriyor; ortalama puanı da 4,5. Bu rakamlar tek başına herkesin aynı deneyimi yaşayacağını kanıtlamaz, ama Papara’nın yalnızca niş bir araç olmadığını anlamak için yararlı bir bağlam sunar. Yaş derecelendirmesi PEGI 3 olarak belirtiliyor; bu sınıflandırma, finansal işlemlerin nasıl kullanılacağına dair ebeveyn rehberliğinin yerini tutmaz.
Benim gözümde Papara’nın temel kullanım alanı, gündelik para akışını tek bir mobil arayüzde yönetmek isteyenler. Arkadaşlarla ortak bir hesabı bölüşmek, çevrimiçi alışverişte ayrı bir ödeme aracı kullanmak veya düzenli küçük ödemeleri ana banka hesabından ayrı tutmak gibi işler bu yaklaşımın neden cazip olabileceğini açıklıyor. Buna karşılık, maaş, birikim ve tüm bankacılık ilişkisini tek yerde toplamak isteyen biri için kendi bankasının uygulaması daha kapsamlı ve alışıldık bir merkez olabilir.
Uygulama sürümü ve değişimin anlamı
Papara’nın Android uygulaması 3.51.1 sürümünde ve Android 8.1 ya da daha yeni bir işletim sistemi gerektiriyor. Uygulamanın 23 Ağustos 2016’da yayımlanmış olması, ürünün yıllardır geliştirilmekte olduğunu gösteriyor. Bu bilgilerden belirli bir özelliğin hangi gün eklendiği veya önceki sürümlerde nasıl çalıştığı sonucu çıkarılamaz; bu yüzden sürüm numarasını bir yenilik listesi gibi okumamak gerekir. Yine de güncel sürüm bilgisini kontrol etmek, eski bir telefonla kullanmayı düşünenlerin uyumluluğu değerlendirmesine yardımcı olur.
Mevcut sürüm, uygulamanın bugün geldiği noktayı işaret ediyor; tek başına her kullanıcı için kusursuz çalışacağı anlamına gelmiyor. Finans uygulamalarında arayüz ve işlem adımları zamanla değişebildiği için, alışkanlıklarını uzun süredir aynı biçimde sürdüren kullanıcıların güncelleme sonrasında menüleri ve bildirim tercihlerini yeniden gözden geçirmesi akıllıca. Ben böyle bir değişimi yalnızca yeni özellik sayısıyla değil, daha önce sık kullandığım işlerin hâlâ kolay bulunup bulunmadığıyla ölçerim.
Günlük bir senaryoda nasıl iş görüyor?
Örneğin öğle arasında arkadaşlarınızla yemek yediniz ve hesabı bir kişi ödedi. Sonrasında kendi payınızı göndermek, aynı gün çevrimiçi bir alışverişi ayrı bir ödeme kaynağıyla yapmak istiyorsunuz. Bu senaryoda dijital cüzdanın asıl faydası, ana banka hesabınızın bütün hareketlerini bu küçük harcamalarla karıştırmamak ve para gönderme ile ödeme işlerini telefondan yürütmek olabilir. Harcama düzeninizi bu şekilde bölmek, ay sonunda belirli bir bütçeye ne kadar ayırdığınızı görmeyi de kolaylaştırabilir; bunun için işlemlerinizi düzenli kontrol etmeniz gerekir.
Haber Masamızdan Daha Fazlası
CapCut, Video Düzenlemeyi Kolaylaştırırken İçerik Kültürünü de Şekillendiriyor
1Weather, Hava Tahminini Günlük Planlara Taşıyor
OmeTV’de Rastlantı Kolay, Kontrol Kimin Elinde?
Benim Konuşan Angela'm: Sevimli Bakım Rutini, Sınırlı Oyun Derinliği
Tom’un Koşusu Aynı, Telefonda Oynama Alışkanlığı Değişiyor
Futbol Menajerliğinden Flip Diving’e: Kısa Atlayışların Ritmine Geçiş
Bu kullanım biçiminde küçük ama işe yarar bir alışkanlık, uygulamayı ödeme anında değil önceden hazırlamaktır. Kartla alışveriş yapmayı düşünüyorsanız, sanal veya fiziksel kart tercihinin size uygun olup olmadığını ve işlem öncesinde hangi bakiyeyi kullanacağınızı kontrol edin. Para göndereceğiniz kişiyi seçerken alıcı bilgilerini dikkatle doğrulayın; hızlı işlem, yanlış kişiye gönderim riskini ortadan kaldırmaz. Benim için pratiklik, son ekranda acele etmek değil, ödeme yöntemini önceden netleştirmekle tamamlanıyor.
Bir başka yararlı yaklaşım da Papara’yı bütün finans hayatının yerine koymak yerine, belirli bir amaca ayırmak. Örneğin çevrimiçi harcamalar için ayrı bir bakiye tutmak, bu harcamaların günlük bütçedeki yerini takip etmeyi kolaylaştırabilir. Bunun karşılığında bakiyeyi gerektiğinde başka bir hesaptan aktarma ihtiyacı doğar; yani bütçe kontrolü kazanırken para yönetimine küçük bir ek adım eklenir. Bu düzen, harcama sınırlarını görünür kılmak isteyen biri için mantıklı, bütün parasını tek yerde tutmayı tercih eden biri içinse gereksiz olabilir.
Geleneksel banka uygulamalarına göre yeri
Bir banka uygulaması genellikle kullanıcının mevcut hesabı, kartları ve bankacılık ilişkisi etrafında şekillenir. Papara ise dijital cüzdan ve ödeme odağıyla, günlük işlemleri ayrı bir kanalda yönetme seçeneği sunuyor. Bu farkı “biri diğerinden her durumda daha iyi” diye yorumlamam. İşlem alışkanlıklarınız, kullandığınız ödeme yöntemleri ve paranızı nasıl ayırmak istediğiniz seçimde daha belirleyici. Zaten düzenli kullandığınız banka uygulaması ihtiyaçlarınızı karşılıyorsa, sırf başka bir uygulama popüler diye yeni bir hesap düzeni kurmanız gerekmeyebilir.
Öte yandan yalnızca nakit veya tek bir banka kartıyla ilerlemek, küçük harcamaların takibini zorlaştırıyorsa Papara gibi ayrı bir dijital cüzdanı denemek daha anlamlı hale gelebilir. Buradaki karşılaştırma, ödeme yapmanın mümkün olup olmamasından çok, harcamaları hangi araçta toplamayı tercih ettiğinizle ilgili. Cüzdan yaklaşımının rahatlığı, bakiye ve hesap hareketlerini ayrıca takip etme sorumluluğuyla birlikte gelir. Dolayısıyla birden fazla finans uygulaması kullanmayı sevmeyenler için mevcut banka uygulaması daha sade bir seçenek olabilir.
Alternatifler arasında seçim yaparken, kararınızı yalnızca uygulama mağazasındaki puana veya kullanıcı sayısına bağlamayın. Sizin için önemli olan işlem türlerini, kart kullanımını ve hesap yönetimini uygulamanın güncel ekranlarında inceleyin; ardından bunu bugün kullandığınız yöntemle karşılaştırın. Bir uygulamanın geniş kitlelerce kullanılıyor olması, sizin alışkanlıklarınıza daha iyi uyacağı anlamına gelmez. Ben Papara’yı, net bir kullanım amacı olduğunda değerlendirmeye değer buluyorum; sırf “her ihtimale karşı” ikinci bir finans aracı olarak yüklemek daha zayıf bir gerekçe.
Papara’nın sundukları ve günlük deneyim
İnternet üzerinden finansal işlemlerimizi kolaylaştıran birçok uygulama mevcut ama Papara, sunduğu özelliklerle bir adım öne çıkıyor. Kendi deneyimimden yola çıkarak, bu uygulamayı incelemek istedim. Gelin, birlikte Papara'nın sunduğu imkanlara ve kullanıcı dostu yapısına yakından bakalım.
Papara Nedir?
Papara, temel olarak dijital bir cüzdan ve ödeme platformu. Kullanıcılar, Papara üzerinden para gönderip alabiliyor, fatura ödeyebiliyor hatta çevrimiçi alışveriş yapabiliyorlar. Uygulama, bankacılık işlemlerini daha erişilebilir ve hızlı hale getiriyor. Özellikle genç nesil için cazip çünkü banka hesabı gerektirmeden finansal işlemleri gerçekleştirmek mümkün.
Kullanıcı Arayüzü ve Deneyim
Papara'nın kullanıcı arayüzü oldukça sade ve anlaşılır. İlk açılışta, hemen dikkat çeken şey, uygulamanın ne kadar kullanıcı dostu olduğudur. Menü tasarımı, kullanıcıların ihtiyaç duyduğu işlemlere hızlıca ulaşabilmelerini sağlıyor. Ayrıca, uygulama içindeki yönlendirmeler ve açıklamalar oldukça net.
Uygulamayı indirip kayıt olduğunuzda, işlem yapmaya başlamak için sadece birkaç basit adım gerekiyor. Bu da kullanıcı deneyimini oldukça olumlu etkiliyor.
Özellikler ve İmkanlar
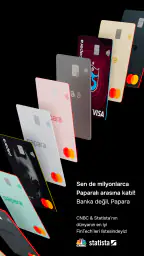
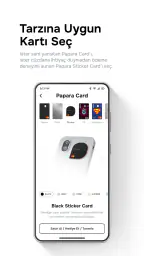
Papara'nın sunduğu en önemli özelliklerden biri "Papara Card". Bu kart sayesinde, kullanıcılar fiziksel ve sanal alışverişlerini kolaylıkla yapabiliyorlar. Ayrıca, kartın temassız ödeme özelliği de bulunuyor. Bu da hızlı ve güvenli alışveriş yapmayı kolaylaştırıyor.
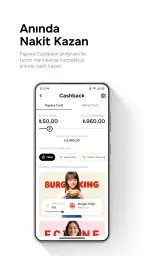
Bir diğer harika özellik ise "Papara Cashback". Anlaşmalı mağazalarda yapılan alışverişlerde, kullanıcılar belirli oranlarda geri ödeme alabiliyorlar. Bu da Papara'yı, sadece bir ödeme aracı değil, aynı zamanda bir tasarruf aracı haline getiriyor.
İşlem alışkanlıkları ve küçük kararlar
Kartı hangi alışverişlerde kullanacağınızı baştan belirlemek, dijital cüzdandan daha fazla verim almanızı sağlayabilir. Örneğin, çevrimiçi alışverişlerde sanal kartı tercih etmek ile fiziksel kartı her yerde kullanmak aynı alışkanlık değil; ihtiyaç duyduğunuz kullanım biçimine göre karar vermek, harcamaları ayırma hedefinizi korur. Bir ödeme yapmadan önce kartın ve bakiyenin uygun olduğuna bakmak da son anda alternatif ödeme arama telaşını azaltır. Bu, uygulamanın otomatik olarak bütçe yönetimi yaptığı anlamına gelmez; düzenli kontrol hâlâ kullanıcıya düşer.
Cashback’i değerlendirirken de geri ödeme fırsatını tek başına alışveriş nedeni haline getirmemek iyi bir ölçü. Anlaşmalı mağazalardaki kampanyalar harcamanız zaten planlıysa ek fayda sağlayabilir, fakat sırf geri ödeme almak için ihtiyaç dışı alışveriş yapmak tasarruf sayılmaz. Ben bu tür teklifleri, önceden almayı düşündüğüm bir ürün veya hizmet için kararımı destekleyen küçük bir avantaj olarak görürüm; bütçenin yerine geçen bir kazanç gibi değil.
Uygulama seçerken sorulabilecek pratik sorulardan biri de “Papara’yı kullanmak için banka hesabımdan tamamen vazgeçmem gerekir mi?” oluyor. Hayır; bu tür bir dijital cüzdanı, günlük ödemeler için kullandığınız diğer yöntemlerin yanında değerlendirmek daha gerçekçi. Bir başka soru “Her alışverişte aynı kartı kullanmak zorunda mıyım?” olabilir. Sanal ve fiziksel kart seçenekleri farklı kullanım ihtiyaçlarına hitap eder; hangisini tercih edeceğiniz, alışverişi nerede yaptığınıza ve harcamayı nasıl ayırmak istediğinize bağlıdır. İşlem öncesinde uygulamadaki güncel kart ve ödeme adımlarını kontrol etmek en sağlıklı yoldur.
Müşteri Hizmetleri ve Güvenlik
Papara'nın müşteri hizmetleri, kullanıcı sorunlarına hızlı ve etkili çözümler sunuyor. Uygulama içindeki destek bölümünden ya da web sitesinden kolayca ulaşılabilen destek ekibi, kullanıcı memnuniyetini yüksek tutuyor.
Güvenlik açısından, Papara oldukça titiz. Kullanıcıların kişisel bilgileri ve finansal verileri, güçlü şifreleme teknolojileri ile korunuyor. Ayrıca, uygulama içindeki iki faktörlü kimlik doğrulama seçeneği ile ekstra güvenlik sağlanıyor.
Güvenlikte kullanıcının payı
Finansal uygulamalarda güvenliği yalnızca hizmet sağlayıcının önlemlerine bırakmamak gerekir. Telefon ekranı kilidini açık tutmamak, giriş bilgilerini başka kişilerle paylaşmamak ve tanımadığınız mesajlardaki ödeme yönlendirmelerine temkinli yaklaşmak, günlük kullanımda uygulanabilir adımlar. Özellikle para gönderirken alıcıyı son kez kontrol etmek önemlidir: hızlı ve kolay işlem akışı, dikkatsizce onaylamayı da kolaylaştırabilir. Şüpheli bir hareket fark ettiğinizde uygulamanın destek kanalına başvurmak, kendi başınıza tahmin yürütmekten daha doğru olur.
Güvenlik özelliği bulunması, her riskin ortadan kalktığı anlamına gelmez; cihazın korunması ve kullanıcının dikkatli davranması da deneyimin parçasıdır. Ben finans uygulamalarını değerlendirirken, işlemleri hangi cihazdan yaptığımı ve bildirimleri nasıl takip ettiğimi de hesaba katarım. Bu yaklaşım Papara’ya özel bir kusur değil, telefondan para yönetmenin genel sorumluluğudur. Uygulamayı ortak kullanılan veya başkasının erişebildiği bir cihazda kullanmak, kişisel finans işlemleri açısından iyi bir tercih olmaz.
Kimler için uygun, kimler için değil?
Harcamalarını ana banka hesabından ayrı izlemek, çevrimiçi ödemelerde farklı bir araç kullanmak veya arkadaşlarına telefondan para göndermek isteyenler Papara’dan fayda görebilir. Uygulamanın dijital cüzdan yaklaşımı, özellikle bu işleri mobil cihazdan yürütmeye alışkın kişiler için anlaşılır bir kullanım amacı sunuyor. Genç kullanıcılar için de dijital finansla tanışmanın pratik bir yolu olabilir; ancak yaş derecelendirmesini finansal uygunluk ya da tüm işlemlerin herkes için aynı koşullarda kullanılabileceği şeklinde yorumlamamak gerekir.
Buna karşılık, tüm hesaplarını tek bir bankada tutmayı tercih edenler, yeni bir bakiye ve işlem geçmişi takip etmek istemeyenler veya günlük işlerini zaten mevcut banka uygulamasıyla rahatça halledenler Papara’yı gerekli bulmayabilir. Yalnızca nakit kullanan ve mobil ödemeye ihtiyacı olmayan biri için de ek uygulamanın getirisi sınırlı kalabilir. Benim önerim, önce çözmek istediğiniz işi belirlemek: ayrı harcama takibi mi, çevrimiçi ödeme mi, yoksa para gönderme kolaylığı mı? Bunlardan hiçbiri gündelik rutininizde yer almıyorsa uygulamayı kullanmamak da makul bir tercih.
Gelişimi izlerken beklentiyi doğru kurmak
Uygulamanın sürüm numarası ve yıllara yayılan varlığı, Papara’nın tek seferlik bir ürün olmadığını düşündürüyor; fakat hangi değişikliklerin kullanıcı deneyimini nasıl etkilediğini anlamak için sürüm etiketinden fazlası gerekir. Ben yeni bir sürümden sonra özellikle sık kullandığım işlemlerin menüdeki yerini, kart ayarlarına erişimi ve destek bölümünü yeniden kontrol ederim. Böylece arayüzdeki değişiklikleri somut kullanım üzerinden değerlendirir, yalnızca yenilik ifadesine bakarak karar vermem.
İleride hangi özelliklerin geliştirileceğini bugünden kesinmiş gibi anlatmak doğru olmaz. Kullanıcı olarak izlenebilecek daha yararlı noktalar, mevcut ödeme akışlarının anlaşılır kalması, sorun yaşandığında desteğe ulaşmanın kolaylığı ve uygulamanın kullandığınız cihazla uyumunu sürdürmesidir. Bir finans uygulamasında küçük bir menü değişikliği bile alışılmış işi etkileyebilir; bu yüzden güncellemeleri yükledikten sonra önemli bir ödeme yapmadan önce ekranları gözden geçirmek iyi bir alışkanlık.
Sonuç ve Genel Değerlendirme
Genel olarak, Papara, finansal işlemlerinizi daha basit ve erişilebilir hale getiren bir uygulama. Özellikle genç kullanıcılar için ideal bir seçenek. Kullanıcı dostu arayüzü, zengin özellikleri ve güvenlik önlemleri ile dikkat çekiyor. Eğer siz de dijital ödeme dünyasına adım atmak ya da mevcut deneyiminizi geliştirmek istiyorsanız, Papara'yı denemenizi öneririm.
Benim son kararım, Papara’nın en çok belirli bir günlük ihtiyaca bağlandığında anlam kazandığı yönünde. Para gönderme, kartla ödeme veya harcamaları ayrı takip etme işlerinden biri sizin için düzenli bir mesele ise denemeye değer; buna karşılık, her şeyi mevcut banka uygulamanızda çözüyorsanız yeni bir araç eklemek şart değil. Ödeme yapmadan önce bakiye ve alıcı bilgilerini kontrol etmek, cashback’i planlı alışverişin yanında düşünmek ve güncellemelerden sonra sık kullandığınız menüleri gözden geçirmek deneyimi daha kontrollü hale getirir. Bu koşullarda Papara’yı pratik bir yardımcı olarak görüyorum; tek başına bütün finans ihtiyaçlarının cevabı olarak değil.
Sıkça Sorulan Sorular
Papara nedir ve nasıl çalışır?
Papara, kullanıcıların kolayca para transferi yapabileceği, ödeme kabul edebileceği ve harcamalarını yönetebileceği bir dijital cüzdandır. Hesap açtıktan sonra, Papara Card ile alışveriş yapabilir ve mobil uygulama üzerinden işlemlerinizi takip edebilirsiniz. Ayrıca, Papara ile fatura ödeme ve çeşitli kampanyalardan yararlanma imkanına da sahipsiniz.
Papara güvenli mi?
Evet, Papara kullanıcılarının güvenliğini ön planda tutar. Kişisel veriler ve finansal bilgiler, yüksek güvenlik protokolleriyle korunur. Uygulama, 3D Secure gibi güvenlik önlemleri ile donatılmıştır ve kullanıcı hesaplarına yetkisiz erişimi engellemek için sürekli güncellemeler yapılır. Güvenliğiniz için iki faktörlü kimlik doğrulama gibi ek önlemler de mevcuttur.
Papara’yı kullanmak için ücret ödemem gerekiyor mu?
Papara hesap açma ve hesap işletim ücretleri yoktur. Ancak, bazı işlemler için düşük işlem ücretleri uygulanabilir. Örneğin, ATM'den para çekme veya yabancı para birimleriyle yapılan işlemler için küçük ücretler talep edilebilir. Detaylı ücret bilgilerini Papara’nın resmi web sitesinden veya uygulama içinden öğrenebilirsiniz.
Papara hesabımı nasıl oluşturabilirim?
Papara hesabı oluşturmak oldukça basittir. Uygulamayı indirip, ad, soyad, e-posta ve telefon numarası gibi temel bilgileri girerek hesap açılışını gerçekleştirebilirsiniz. Kimlik doğrulama işlemi genellikle gereklidir ve bunun için kimlik belgenizin fotoğrafını yüklemeniz istenebilir. Hesap oluşturduktan sonra hemen kullanıma başlayabilirsiniz.
Papara Card nedir ve nasıl alabilirim?
Papara Card, Papara hesabınıza bağlı olan ve fiziksel alışverişlerde kullanılabilen bir ön ödemeli karttır. Başvuru yapmak için Papara uygulamasına giriş yapıp, "Kartlar" sekmesinden kart talebinde bulunabilirsiniz. Kart, posta yoluyla adresinize gönderilir. Papara Card ile ATM’lerden para çekebilir ve POS cihazlarında alışveriş yapabilirsiniz.


